亏100块的难受,和赚100块的开心,从来不是一回事。
1979年,丹尼尔·卡尼曼(Daniel Kahneman)和阿莫斯·特沃斯基(Amos Tversky)在前景理论(Prospect Theory)中提出,人们对于损失通常比同等程度的收益更加敏感。
也就是说,一笔亏损带来的不适,往往比同等盈利带来的满足感更强。
这就是后来被广泛讨论的损失厌恶(Loss Aversion)。
比如,一笔本该止损的交易,因为不愿接受亏损而继续持有;刚有一点盈利,又担心利润回吐而过早离场。
原本应该按照策略处理的交易,开始被“我不想亏”这件事影响。
但还有一种更隐蔽的情况:交易员并没有明显抗拒止损,策略看起来也很完整,却依然很容易被短期盈亏带着走。
这就涉及另一个概念——短视损失厌恶。
从“怕亏”,到“太在意眼前的亏”
1995年,什洛莫·本纳齐(Shlomo Benartzi)和理查德·塞勒(Richard Thaler)提出“短视损失厌恶(Myopic Loss Aversion)”。
他们把两个因素放在一起:
一是人本身存在损失厌恶,二是即使面对长期目标,也会频繁评估自己的资产表现。
两者结合,会放大短期损失在人决策中的影响。
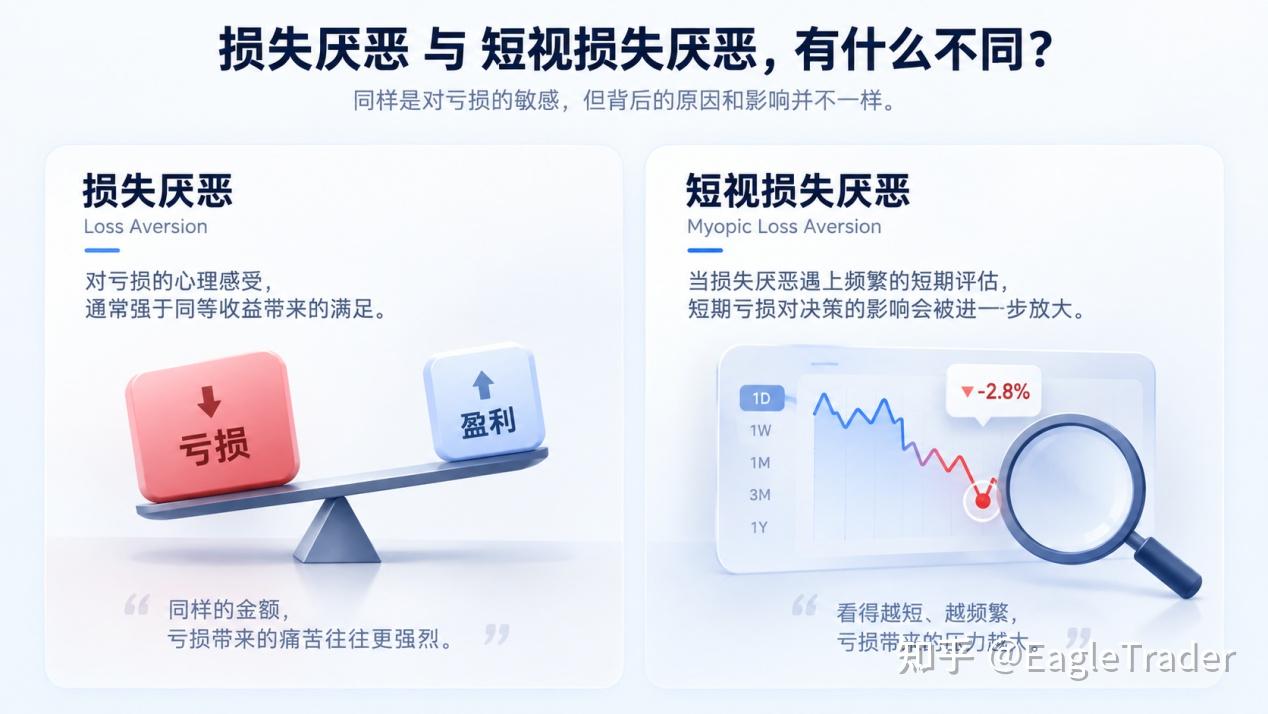
放到交易场景中,可以把它理解得简单一点:看得越短,越容易把一次正常波动,当成需要立即处理的问题。
比如一套策略本身允许连续几笔止损,长期统计仍然有效。
但如果交易员每做完一笔,就重新判断一次“这套策略到底行不行”,连续两三次亏损以后,很容易开始降低仓位、跳过信号、提前止盈,甚至直接修改策略。
这里的问题就在于,此时改变交易计划的,未必是策略本身失效,而可能只是短期亏损带来的心理压力。
同样的情况也会出现在盈利阶段。
例如,账户刚刚从高点出现一点回撤,就急着保护利润;看到当天从盈利变成亏损,又马上想把损失追回来。
原本以一个完整周期设计的策略,最后变成了对每一次账户波动的即时反应。
策略还没来得及证明自己,交易员先把它改掉了。
靠自律很难对抗,但规则可以
短视损失厌恶的核心变量是评估频率。你越频繁地看结果,就越容易被短期波动牵着走。
但问题是,靠自律很难解决这件事——因为频繁看盘本身就是损失厌恶驱动的行为。
你越怕亏,就越想看;越看,就越怕。
这时候,自营交易的价值就体现出来了。
它不能消除损失厌恶,也不会让交易员自动变得理性。
但它可以提供一个更明确的判断标准。
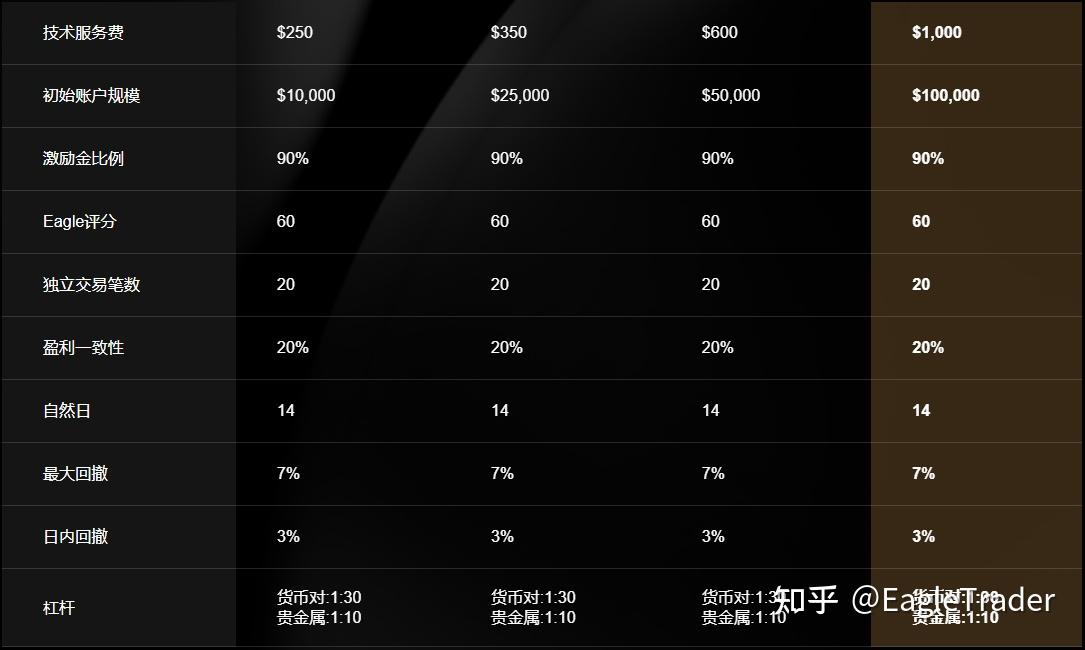
以自营交易EagleTrader Max即时账户模式为例,账户设有两层动态风险边界:
最大回撤7%,根据账户历史最高水位计算;日内最大回撤3%,根据当日最高水位计算。
两条规则关注的时间尺度并不相同。
7%的最大回撤要求交易员从整个账户周期考虑风险。
当账户不断创出新高,风险基准也会跟随变化,仓位和回撤管理需要持续适应账户状态。
3%的日内回撤则把单日风险划出边界。
一天之内出现几笔亏损,并不意味着必须立刻“做回来”,交易员首先需要考虑的,是当天剩余的风险预算还能不能支持继续交易。
这类规则带来的一个很现实的变化是:
交易员需要从“这一笔赚还是亏”,逐渐转向“这笔交易占用了多少风险,我的策略是否还在计划之内”。
对于容易被短期盈亏牵动的人来说,这其实是一种完全不同的交易视角。
一套策略,需要给它足够的时间证明自己
短视损失厌恶最麻烦的地方,在于它很容易让交易员把“短期体验”误认为“长期结果”。
一天出现回撤,可能只是交易周期中的普通波动。
如果每一次亏损都触发一次策略调整,那么再好的系统,也很难按照原来的逻辑完整运行下去。
所以,检验交易能力时,盈利本身只是结果的一部分。
能否按照既定仓位执行、能否接受策略允许范围内的亏损、能否在明确风险边界中持续一段时间,同样会影响账户最终呈现出来的稳定性。
这也是为什么,一些自营交易在设计时,会把“持续一致性”放在比“短期盈利目标”更靠前的位置。
对于已经有成熟策略的交易员来说,在参与自营交易时真正需要面对的,不是规则本身,而是当短期盈亏不断出现时,自己还能不能按照原来的系统继续执行。
因为交易中最难控制的,有时并不是下一段行情。
而是看到账户数字变化之后,自己的下一步动作。
本文内容由互联网用户自发贡献,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 举报,一经查实,本站将立刻删除。转载联系作者并注明出处https://puduole.com/html/503.html